Domain motorsägenshop.de kaufen?
Wir ziehen mit dem Projekt
motorsägenshop.de um.
Sind Sie am Kauf der Domain
motorsägenshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motorsägenshop.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
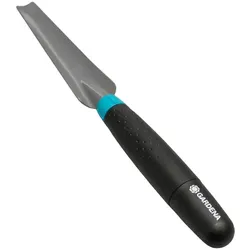
Gardena Unkrautstecher 20226-45 Handwerkzeug Garten UnkrautDer Gardena Unkrautstecher 20226-45 ist ein praktisches Handwerkzeug zur einfachen Entfernung von Unkraut samt Wurzel. Durch die schmale, stabile Spitze lässt sich das Werkzeug gezielt in den Boden führen, um unerwünschte Pflanzen effizient zu entfernen. Besonders geeignet ist der Unkrautstecher für Beete, Rasenflächen oder Pflasterfugen. Der ergonomisch geformte Griff sorgt für eine angenehme Handhabung und ermöglicht komfortables Arbeiten im Garten. Dank der hochwertigen Gardena Verarbeitung ist das Werkzeug langlebig und ein zuverlässiger Helfer bei der Gartenpflege.1,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
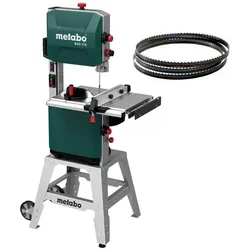
Metabo Bandsäge Säge Maschine BAS 318 Precision WNB + Sägeblatt 230V 619009000Beschreibung: BAS 318 PRECISION WNB Bandsäge (619009000) Hohe Präzision und Stabilität für höchste Schnittgüte Ruhiger Bandlauf durch ausgewuchtete Schwungrädern mit Gummibeschichtung Justierbare HSS-Präzisionsdreirollenführung des Sägeblattes oben und unten für exakte Schnittergebnisse Zwei Schnittgeschwindigkeiten für unterschiedliche Anwendungen und Materialien Präziser Parallelanschlag mit Doppelklemmung und Schnellfixierung Leiser Induktionsmotor, wartungsfrei und robust Wiederanlaufschutz: verhindert unbeabsichtigtes Anlaufen nach Stromunterbrechung Komfortable Neigungsverstellung des Grauguss-Sägetisches für präzise Neigungsschnitte durch Zahnkranzführung Schnellspannhebel und werkzeugloses Türöffnen für einfachen Sägeblattwechsel Blattspannanzeige mit Skala zur Kontrolle der Blattspannung Werkzeuglose Höhenverstellung des Sägeblattschutzes LED-Arbeitslicht zur Ausleuchtung der Schnittstelle Externe Absaugung für staubarmes Arbeiten möglich Schublade für einfache Entsorgung der aufgefangenen Sägespäne Ausziehbare Tischerweiterung zur sicheren Bearbeitung von großen Werkstücken Schneiden von Radien mit Kreisschnitteinrichtung (Zubehör) Nachschleifen von Flächen und geschweiften Sägeschnitten mit Bandschleifvorrichtung (Zubehör) Untergestell mit Rädern für komfortablen Positionswechsel Bandsägeblatt 2240X6X0,5 A4 (0909029252) Carbon-Stahl mit induktiv gehärteten Zahnspitzen Durch hohe Nutzungsdauer sehr wirtschaftlich geeignet für Bandsägen: BAS 318 Precision / Bandsägen / BAS 317 Precision Lieferumfang: Bandsäge BAS 318 Precision WNB Universal-Bandsägeblatt A6 Untergestell Parallelanschlag Winkelanschlag Absaugadapter (für Ø 44, 58, 100 mm) Staubfangbehälter Schiebestock Metabo Bandsägeblatt 2240X6X0,5 A4 im Karton773,52 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter

-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Wolf-Garten Wolf Garten Baumpflege-Set ZM-V4/PCS PRO 370/RG-MWolf Garten Baumpflege-Set ZM-V4/PCS PRO 370/RG-M Produktnummer: 0692052617 Dieses Set setzt sich aus einem praktischen Obstpflücker (RG-M), einem Teleskopstiel (ZM-V 4) und einer kraftvollen Baumsäge (Power Cut Saw Pro 370) zusammen. Der Variostiel aus leichtem Aluminium, mit dem Arbeiten in einer Höhe von bis zu 5,50 m möglich sind, ist sowohl für den Obstpflücker als auch die Säge - und viele weitere Aufsätze der multi-star®-Serie - kompatibel. Der Wechsel erfolgt dabei ganz einfach mit nur einem Klick. Im Herbst lässt sich so mit dem praktischen Obstpflücker das Obst sanft und ohne Beschädigung ernten. Dazu verfügt das Produkt über eine flexibel abgerundete Fangkrone und eine Ernteklinge. Die Säge ist sowohl mit als auch ohne Stiel brauchbar. Der ergonomisch geformte Griff bietet dabei stets die maximale Kontrolle für einen sicheren und festen Halt. Dank der leistungsstarken Druck- und Ziehzahnung und dem gebogenen Sägeblatt (37 cm Länge) mit integriertem Asthaken und Rindenanritzer geht die Arbeit stets mühelos von der Hand. Insgesamt ist dieses Set die perfekte Anschaffung für jeden Besitzer kleinerer Obstbäume. Ergonomisch geformter Griff Integrierter multi-star® Adapter für einfaches und schnelles Anbringen an den Vario-Stiel Integrierte Schutzhülle verhindert ein versehentliches Öffnen der Verbindung beim Arbeiten in Bäumen Gebogenes Sägeblatt für müheloses, effektives Sägen Leistungsstarke Druck- und Ziehzahnung Klare Schnittoberfläche reduziert Bakterienbefall MaxControl: Rutschanschlag am vorderen und hinteren Teil des Griffs für sichere Handhabung Wiederverwendbare Messerabdeckung inkl. Teleskopstiel Herstellerinformationen: STANLEY BLACK & DECKER DEUTSCHLAND GmbH Black-&-Decker-Strasse; 40 65510 Idstein, DEUTSCHLAND eMail: support@blackanddecker.de Herstellernr. 71BCJ00265076,99 €*Versand: 49,99 €Sichere Weiterleitung zum Anbieter
-
Gardena Unkrautstecher 20226-45 Handwerkzeug Garten UnkrautDer Gardena Unkrautstecher 20226-45 ist ein praktisches Handwerkzeug zur einfachen Entfernung von Unkraut samt Wurzel. Durch die schmale, stabile Spitze lässt sich das Werkzeug gezielt in den Boden führen, um unerwünschte Pflanzen effizient zu entfernen. Besonders geeignet ist der Unkrautstecher für Beete, Rasenflächen oder Pflasterfugen. Der ergonomisch geformte Griff sorgt für eine angenehme Handhabung und ermöglicht komfortables Arbeiten im Garten. Dank der hochwertigen Gardena Verarbeitung ist das Werkzeug langlebig und ein zuverlässiger Helfer bei der Gartenpflege.1,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Metabo Bandsäge Säge Maschine BAS 318 Precision WNB + Sägeblatt 230V 619009000Beschreibung: BAS 318 PRECISION WNB Bandsäge (619009000) Hohe Präzision und Stabilität für höchste Schnittgüte Ruhiger Bandlauf durch ausgewuchtete Schwungrädern mit Gummibeschichtung Justierbare HSS-Präzisionsdreirollenführung des Sägeblattes oben und unten für exakte Schnittergebnisse Zwei Schnittgeschwindigkeiten für unterschiedliche Anwendungen und Materialien Präziser Parallelanschlag mit Doppelklemmung und Schnellfixierung Leiser Induktionsmotor, wartungsfrei und robust Wiederanlaufschutz: verhindert unbeabsichtigtes Anlaufen nach Stromunterbrechung Komfortable Neigungsverstellung des Grauguss-Sägetisches für präzise Neigungsschnitte durch Zahnkranzführung Schnellspannhebel und werkzeugloses Türöffnen für einfachen Sägeblattwechsel Blattspannanzeige mit Skala zur Kontrolle der Blattspannung Werkzeuglose Höhenverstellung des Sägeblattschutzes LED-Arbeitslicht zur Ausleuchtung der Schnittstelle Externe Absaugung für staubarmes Arbeiten möglich Schublade für einfache Entsorgung der aufgefangenen Sägespäne Ausziehbare Tischerweiterung zur sicheren Bearbeitung von großen Werkstücken Schneiden von Radien mit Kreisschnitteinrichtung (Zubehör) Nachschleifen von Flächen und geschweiften Sägeschnitten mit Bandschleifvorrichtung (Zubehör) Untergestell mit Rädern für komfortablen Positionswechsel Bandsägeblatt 2240X6X0,5 A4 (0909029252) Carbon-Stahl mit induktiv gehärteten Zahnspitzen Durch hohe Nutzungsdauer sehr wirtschaftlich geeignet für Bandsägen: BAS 318 Precision / Bandsägen / BAS 317 Precision Lieferumfang: Bandsäge BAS 318 Precision WNB Universal-Bandsägeblatt A6 Untergestell Parallelanschlag Winkelanschlag Absaugadapter (für Ø 44, 58, 100 mm) Staubfangbehälter Schiebestock Metabo Bandsägeblatt 2240X6X0,5 A4 im Karton773,52 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.